
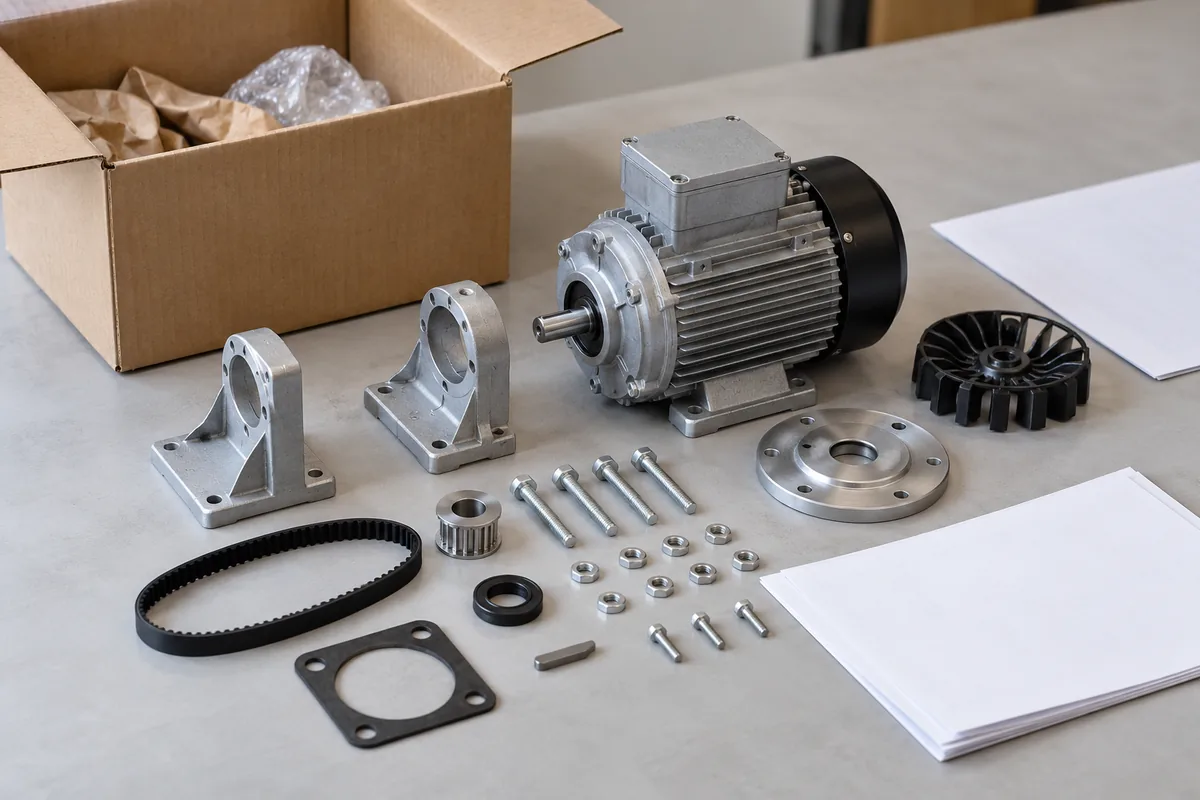
付属品を伴う設備の納品では、請求書の品目一覧だけが重要なのではありません。分類を検討するには、実際の構成、機能、完成の程度、商品の提示形態を明らかにする必要があります。「セット」という商業上の名称だけでは、分類結果は決まりません。
コードを先に決めず、構成を説明する
主要要素、ユニット、付属品、予備部品、消耗品の目録を作成してください。各品目の用途と他の品目との関係を示してください。同じ輸送手段で送られた、または一枚の請求書で支払われたという理由だけで、異なる物品を一つにまとめるべきではありません。
役立つ文書
- 契約書、仕様明細、梱包明細書、納品内容の説明。
- 技術証明書、マニュアル、構成図、図面。
- 個別部品と完成品の機能に関する情報。
- 実際の状態と付属品構成の写真。
- 組立て、設置、不足する要素の情報。
提示時点の状態
組立済みの対象、分解された製品、予備部品の集合は、分析方法が異なる場合があります。実際の状態を、カタログにある完全に組み立てられた型式の画像で置き換えないことが重要です。動作に追加要素が必要な場合は、納品に含まれるものと、別途購入するものを示してください。
一般規則は商品の特性に代わるものではない
TN VEDの適用では、項の本文、注、解釈通則を参照します。しかし、対象の正確な説明なしに使用することはできません。同じ日常語が、機能や構造の異なる商品を指す場合があります。
類似設備に関する解説や決定は、重要な特性を比較します。写真や商品名が単に似ているだけでは、他の商品に関する決定が自分の納品商品に適用できる裏付けにはなりません。
鑑定人が明らかにできること
技術調査は、構成、動作原理、機能、部品の関係を説明する助けになります。分類項目の選定には、適用規定と手続関係者の権限を考慮する必要があります。予備的な説明だけで、税関が特定コードを受け入れると約束すべきではありません。
すでに紛争が生じている場合は、照会、回答、決定を技術資料と併せて提供してください。争いのある実際の特性と、法的な根拠説明を明確に分けてください。これにより、本当に必要な新しいデータと、それによって解決できる争点を把握できます。